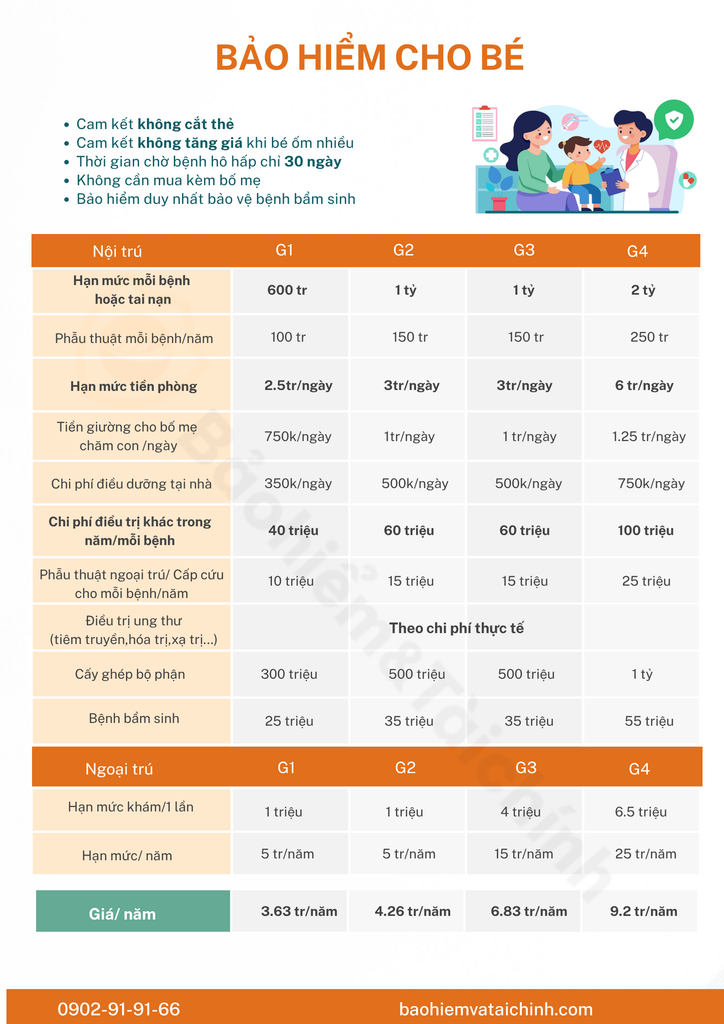
2. Thời gian chờ các bệnh hay gặp ở trẻ chỉ 30 ngày.
3. Cam kết không cắt thẻ – không tăng giá thẻ bất thường.
4. Hệ thống bệnh viện bảo lãnh rộng, thanh toán nhanh- hồ sơ đơn giản.
5. Hạn mức tiền phòng cao – phù hợp sử dụng viện tư và quốc tế.
6. Bảo vệ cả bệnh bẩm sinh.
7. Với quyền lợi nội trú (nằm viện): Dai-ichi thanh toán 70% tất cả các viện. Khi bé được 6 tuổi: tự động chuyển thành bảo hiểm 100%.
8. Với quyền lợi ngoại trú: thanh toán 100% tất cả bệnh viện và phòng khám – kể cả khám ngoài giờ, khám vip, khám thương gia….
💡 Lưu ý khi mua Dai-ichi
1. Bảo hiểm Dai-ichi không bán rời – bắt buộc mua kèm bảo hiểm nhân thọ từ 8 triệu/năm trở lên.
Vi dụ bạn chọn gói G1: giá thẻ 3.63tr/năm và chọn mua nhân thọ mức thấp nhất: 8 triệu
-> tổng phí bảo hiểm phải thanh toán là 3.63+ 8 = 11.63 triệu/năm
Mua bảo hiểm bao lâu?
Thông thường ba mẹ khi lựa chọn bảo hiểm nhân thọ thường hướng tới mục tiêu bảo vệ lâu dài: từ 5 năm trở lên.
Nhân thọ là gì?
Nhân thọ bản chất là bảo hiểm sinh mệnh. Bạn có thể chọn mua nhân thọ cho bố hoặc mẹ hoặc con đều được.
Ví dụ gói nhân thọ cho bố (8 triệu) + thẻ G2 (4.26 triệu) cho con
=> tổng gói bảo hiểm là: 12.26 triệu/năm (gói bảo hiểm cả bố và con)
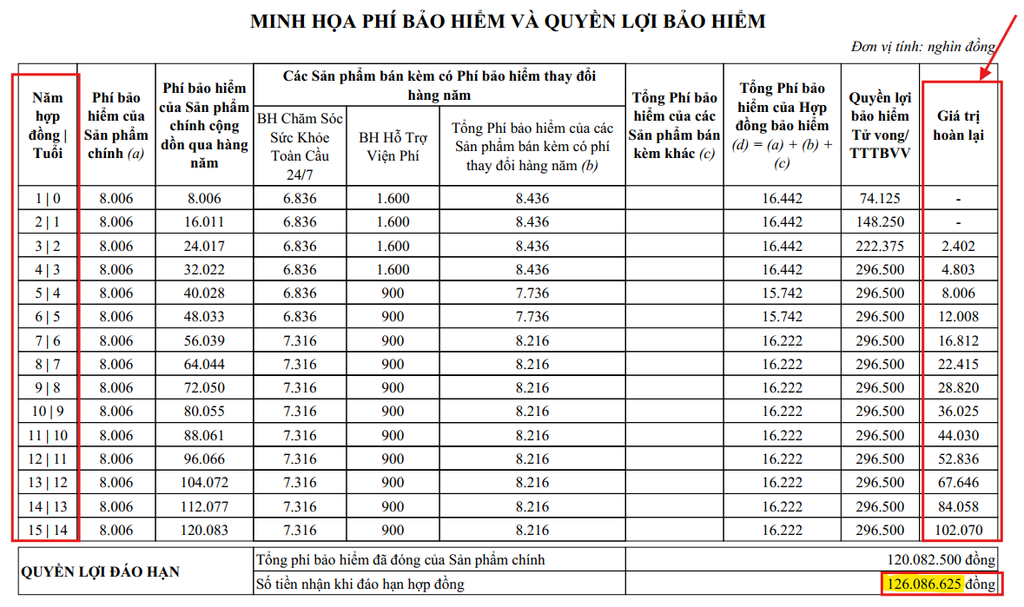
Công ty bảo hiểm sẽ hoàn lại cho khách hàng 1 khoản tiền tương ứng theo số năm khách hàng mua bảo hiểm.
Vi dụ: bạn chọn mua gói nhân thọ 8tr/năm -> sau 15 năm, công ty bảo hiểm cam kết hoàn trả 126 triệu.
Nếu không tham gia đủ 15 năm. Dòng tiền tích lũy hàng năm dự kiến sẽ như cột mũi tên đỏ:
Các quyền lợi về thẻ sức khỏe – được đảm bảo hàng năm – không phụ thuộc vào dòng tiền này.
Lựa chọn mua nhân thọ càng cao – thời gian hoàn gốc càng nhanh.
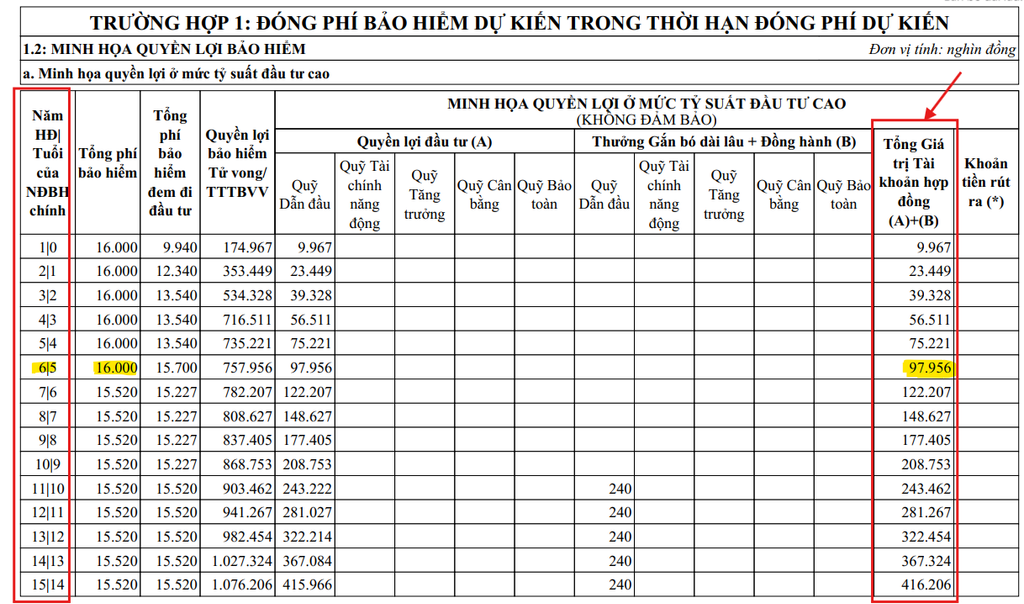
Ví dụ tham gia mức nhân thọ 16 triệu/năm. Chỉ cần khoảng 6 năm bạn sẽ hoàn vốn phần nhân thọ đã đóng:
Tổng nhân thọ đã đóng là 16 triệu *6 năm =96 triệu.
Dòng tiền tích lũy ở năm thứ 6 dự kiến là 97.9triệu– với lãi suất dự kiến minh họa 9%/năm
-> Thời gian hoàn vốn nhanh hơn + khách hàng được bảo vệ nhân thọ hạn mức cao hơn. Trường hợp hủy hợp đồng sớm hơn, khoản tiền tích lũy nhận lại cũng cao hơn phương án đầu tiên. (như cột mũi tên đỏ)
Gia tăng quyền lợi bảo vệ
Ngoài nhân thọ và thẻ sức khỏe, bạn có thể gia tăng thêm quyền lợi bằng việc mua thêm các sản phẩm bổ sung như ví dụ bên dưới:
💡 Cách khắc phục nhược điểm của gói Dai-ichi (cho bé dưới 6 tuổi)
Do Dai-ichi chỉ thanh toán 70% viện phí khi bé dưới 6 tuổi, ba mẹ có thể chọn 2 cách sau để đủ 100% quyền lợi:
✅ Cách 1: Mua thêm 1 gói thẻ rời
Thanh toán chi phí nằm viện còn lại. Giá giao động 2.5->4tr/năm
✅ Cách 2: Kết hợp cùng BHYT (thẻ nhà nước) – giúp tối ưu chi phí, không lo thiếu phần viện phí.
Nhờ vậy, dù Dai-ichi thanh toán 70% cho bé dưới 6 tuổi, tổng quyền lợi thực tế vẫn đạt đủ 100%
Dung Nguyen
Tư vấn viên bảo hiểm độc lập · MDRT Top 5% toàn cầu
Làm bảo hiểm từ 2022, hơn 1000 khách hàng. Tư vấn đa hãng, khách quan, đặt lợi ích khách lên trước hoa hồng. Xem thêm về Dung →